Conócenos
Abogados penalistas especializados en estafas
Preguntas frecuentes sobre el delito de estafa
De forma general, el delito de estafa requiere la existencia de un engaño suficiente que provoque un error en otra persona y determine una disposición patrimonial que le cause un perjuicio. La valoración concreta depende de los hechos y de la prueba existente en cada procedimiento.
No. Un incumplimiento contractual, una deuda o una operación que resulte mal no constituyen automáticamente una estafa. Es necesario analizar si existía desde el inicio un engaño con relevancia penal o si se trata de una controversia de naturaleza civil o mercantil.
Conviene consultar con un abogado penalista antes de prestar declaración o realizar actuaciones relevantes. Es importante conservar contratos, transferencias, mensajes, correos electrónicos, facturas y cualquier otra documentación relacionada con los hechos.
Pueden ser relevantes los contratos, comunicaciones entre las partes, movimientos bancarios, transferencias, facturas, mensajes, correos electrónicos, documentación mercantil e informes periciales. La importancia de cada prueba depende de las circunstancias del caso.
En términos generales, en la estafa tiene especial relevancia el engaño que provoca el desplazamiento patrimonial, mientras que en la apropiación indebida suele analizarse la disposición de bienes o dinero que habían sido recibidos inicialmente de forma legítima
Determinadas circunstancias pueden dar lugar a una modalidad agravada de estafa, por ejemplo por la cuantía, las características del perjuicio o las circunstancias específicas de los hechos. La posible aplicación de una modalidad agravada debe analizarse en cada procedimiento.
Sí. Los procedimientos por estafa pueden estar relacionados con operaciones digitales, transferencias bancarias, plataformas online, phishing, suplantaciones u otros mecanismos tecnológicos. En estos casos la prueba digital puede tener especial relevancia.
Sí. RankSat Abogados presta defensa penal en Madrid a personas investigadas o acusadas por delitos de estafa y fraude patrimonial, incluyendo procedimientos relacionados con contratos, transferencias, operaciones económicas y fraudes cometidos mediante medios digitales.
DESPACHO EN MADRID CENTRO
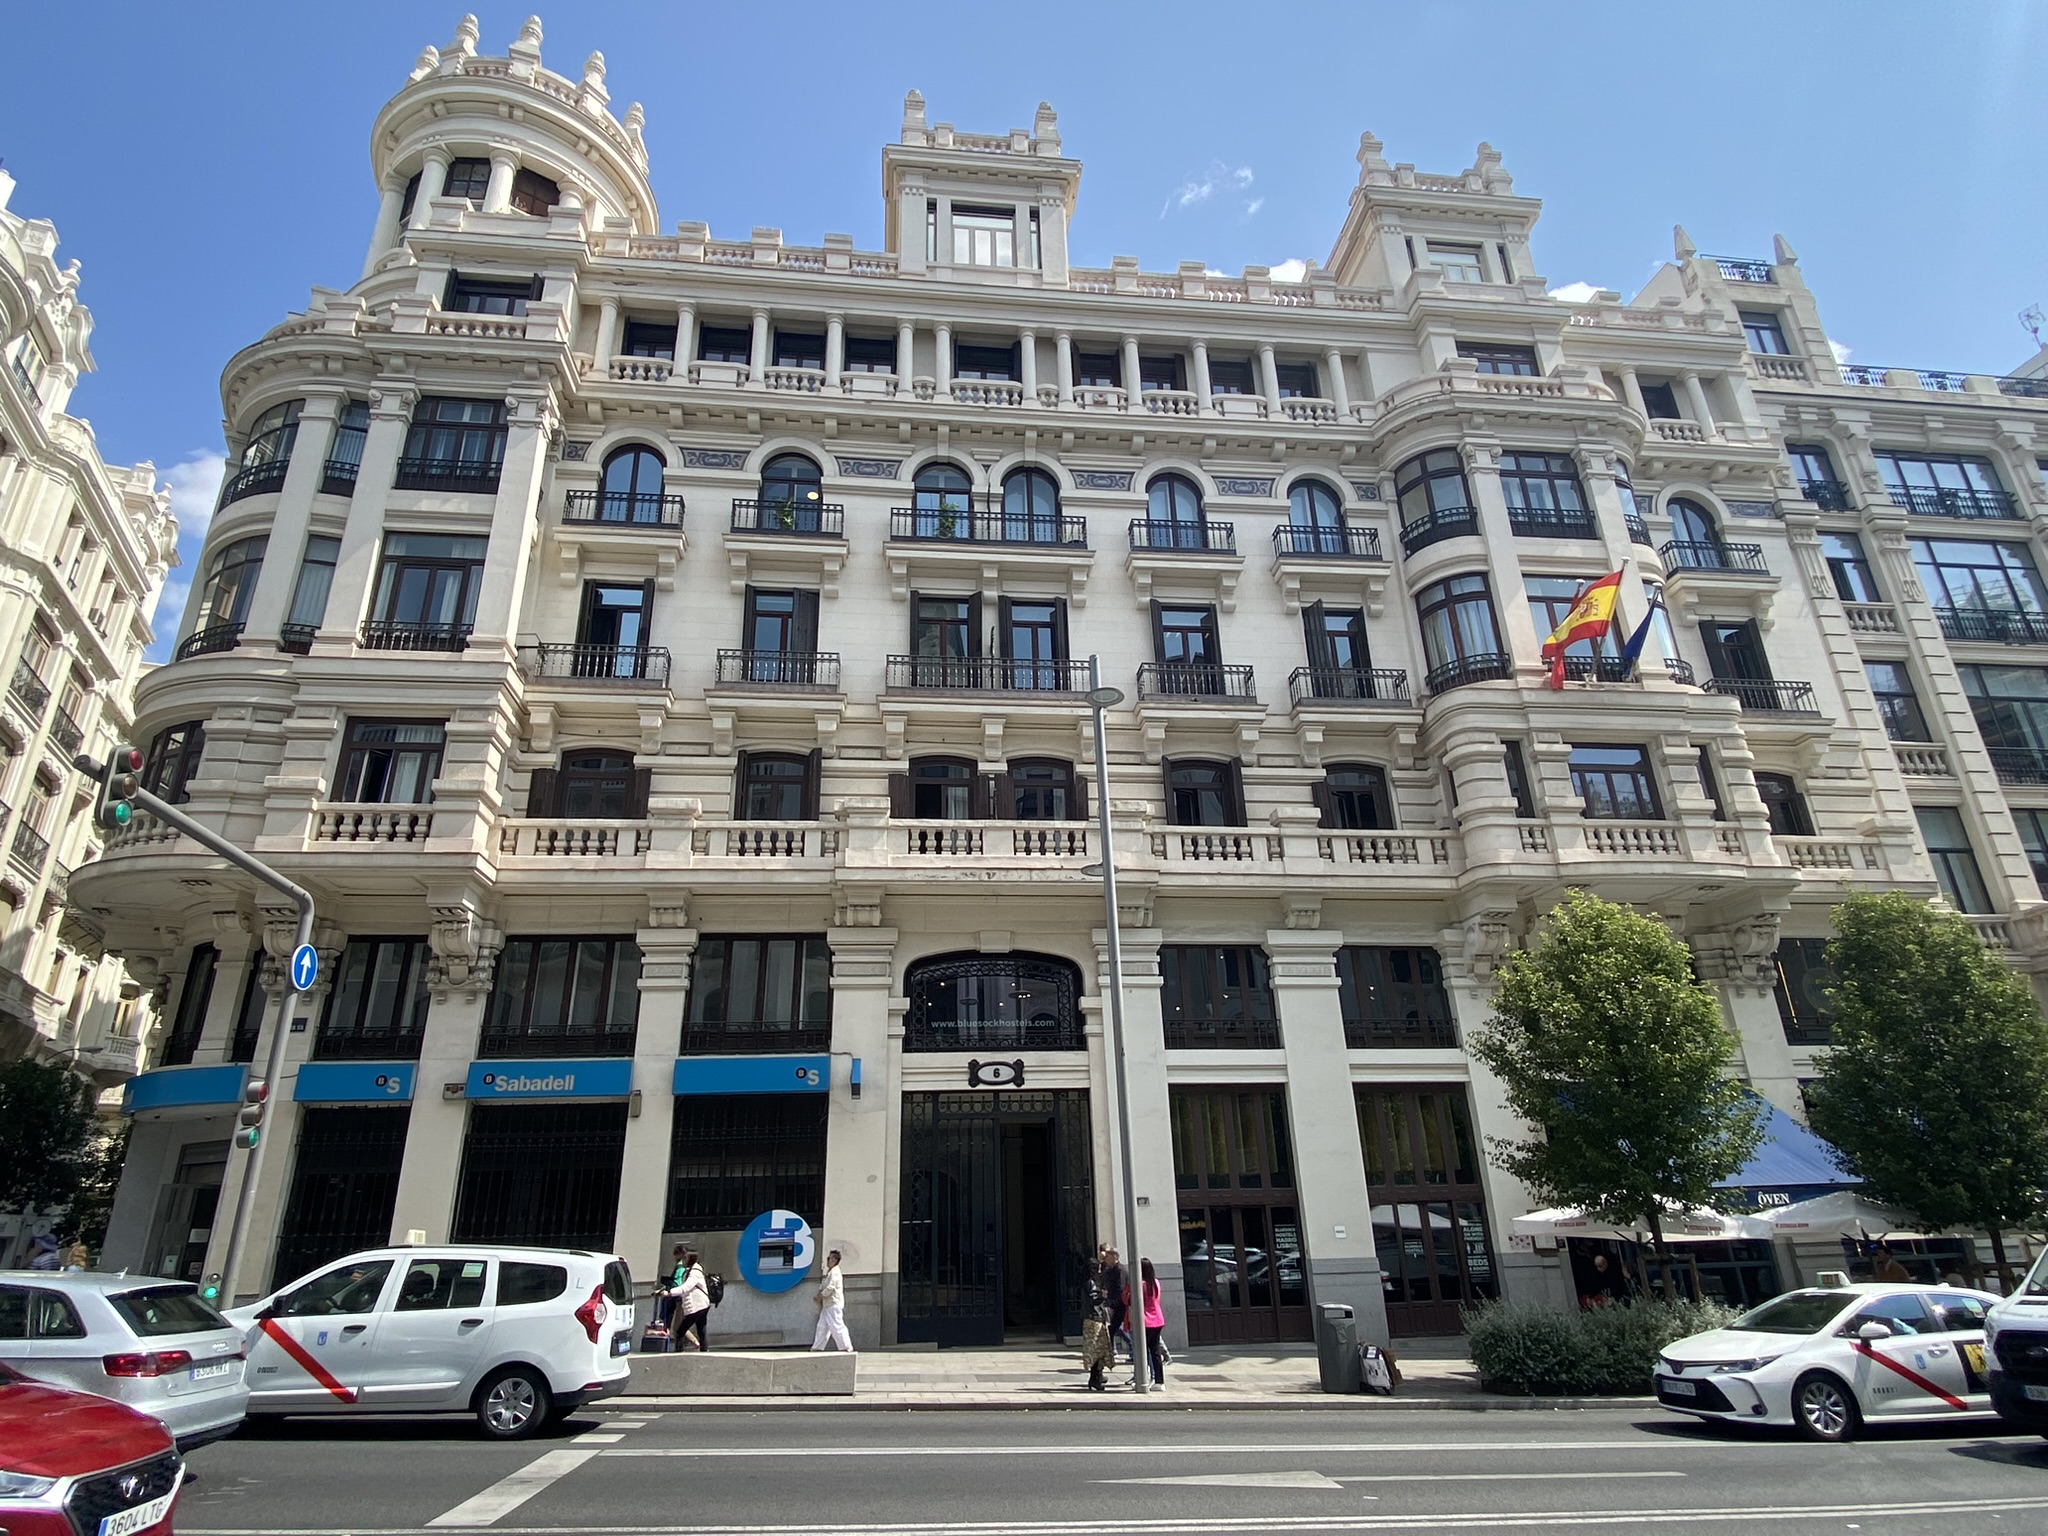
Abogados de estafa en Gran Vía 6, Madrid
Nuestro despacho de abogados penalistas está situado en Gran Vía 6, en pleno centro de Madrid. Prestamos defensa en procedimientos por estafa y fraude patrimonial, incluyendo asuntos relacionados con contratos, transferencias, operaciones económicas, medios de pago y fraudes cometidos mediante canales digitales.
Atendemos a particulares, empresarios, administradores y profesionales investigados o acusados por delitos de estafa, desde las primeras diligencias hasta la instrucción, el juicio y los posibles recursos.